拉卡拉 POS 机 0.6% 和 0.38% 区别 - 2026 实测对比 - 拉卡拉官方费率结构
拉卡拉POS机 0.6% 和 0.38% 区别 - 2026 实测对比 - 拉卡拉官方费率结构
办拉卡拉POS机的人,最常被两个数字绕晕:0.6%和0.38%。有人说自己是0.38%,有人说自己是0.6%,还有人被销售告知“可以给你调到0.38”。这两个数字到底有什么区别?为什么不能全店都用0.38%?本文用实测数据讲清楚。
一、0.6%和0.38%分别是什么
拉卡拉POS机的费率不是单一数字,而是按支付方式分档:
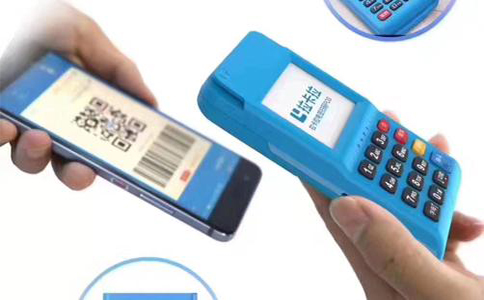
0.6%是信用卡刷卡费率,适用于插卡、挥卡、NFC闪付等银行卡交易;0.38%是小额扫码优惠费率,适用于单笔1000元以内的微信、支付宝、花呗扫码。两个数字对应完全不同的支付通道,不是“同一个交易给你两个选择”。
二、0.6%和0.38%核心区别一览
|
对比项 |
0.6%档 |
0.38%档 |
|
对应支付方式 |
信用卡刷卡/插卡/挥卡 |
微信/支付宝/花呗扫码 |
|
单笔上限 |
无(电签5万/大POS10万) |
1000元以内 |
|
1000元手续费 |
6元 |
3.8元 |
|
10000元手续费 |
60元 |
—(超过1000不享此档) |
|
结算路径 |
银行卡收单通道 |
条码支付通道 |
|
单笔封顶 |
无 |
无 |
|
客户付款方式 |
刷信用卡 |
扫付款码 |
三、0.6%信用卡刷卡费率
客户用信用卡插卡、挥卡或NFC闪付时,走的是银行卡收单通道,费率0.6%。以一笔5000元信用卡消费为例:手续费30元,商户实际到账4970元。
0.6%由三部分构成:发卡行服务费(信用卡刷卡,银行要赚利息成本)、银联网络服务费、拉卡拉收单服务费。这是银行卡收单的行业公开标准。
四、0.38%小额扫码优惠费率
客户扫您桌上的收款码,用微信、支付宝或花呗付款,单笔金额不超过1000元时,走条码支付通道,费率0.38%。以一笔800元微信付款为例:手续费3.04元,到账796.96元。
为什么扫码能便宜?因为条码支付走的是互联网支付通道,不涉及发卡行的信用卡利息成本,且微信、支付宝为了推广扫码,给商户补贴了一部分费率。这是支付机构之间的竞争红利,所以设了1000元单笔上限,超过就不再优惠。
五、为什么不能所有交易都走0.38%
很多商户问:既然扫码便宜,能不能让所有客户都扫码?答案是不能,原因有三:
第一,客户不一定愿意。大额消费(如买家电、交学费)很多人习惯刷信用卡,微信零钱里没有那么多钱。
第二,扫码单笔1000元封顶优惠。超过1000元的扫码交易,费率自动切换为大额扫码档,不再是0.38%。
第三,把大额信用卡消费“拆成多笔扫码”是违规行为,会被风控判为套现,轻则降额,重则封机。
六、实测:同样收10000元,两种方式差多少
|
收款方式 |
笔数 |
费率 |
总手续费 |
到账 |
|
客户刷信用卡 |
1笔 |
0.6% |
60元 |
9940元 |
|
客户微信扫码 |
10笔×1000 |
0.38% |
38元 |
9962元 |
|
差额 |
— |
— |
22元 |
22元 |
同样收10000元,如果客户愿意分10笔微信扫码(每笔1000元内),比一笔信用卡刷卡少付22元手续费。但现实中客户不会配合您这么做,所以日常经营里,两种费率都会用到。
七、为什么有人说自己0.38%刷信用卡
市面上偶尔能听到“我办的POS机刷信用卡也是0.38%”。这通常是三种情况:
第一,POS机被包装成了优惠类商户(如民生类、批发类),享受了低费率商户折扣,但这类商户一旦被央行抽查发现套用,会被后台调整回0.6%甚至封机。
第二,代理前三个月补贴,到期后偷偷涨回0.6%以上。
第三,二清机跑路前的低价引流。
拉卡拉官方直营渠道执行公开标准:信用卡0.6%、扫码1000元内0.38%,写进电子协议,长期不变。
八、常见问题
8.1 问:储蓄卡刷卡是多少
储蓄卡刷卡0.5%,单笔20元封顶。刷1万也是20元,比信用卡划算。
8.2 问:花呗属于哪个档
花呗走扫码通道,1000元以内按0.38%。
8.3 问:费率能自己选吗
不能。费率由客户付款方式决定,您提供两种方式让客户选即可。
九、结语
一句话总结:0.6%是信用卡刷卡的钱,0.38%是1000元以内扫码的钱。两个数字不是“二选一”,而是根据客户付款方式自动切换。通过拉卡拉官方入口办的拉卡拉POS机,这两档费率公开透明、长期不变,不会出现“办的时候0.38,用着用着变0.65”的套路。
 申领pos机
 电话咨询

